Domain pricecomparison.de kaufen?
Wir ziehen mit dem Projekt
pricecomparison.de um.
Sind Sie am Kauf der Domain
pricecomparison.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pricecomparison.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
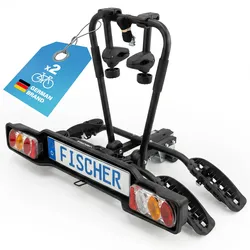
FISCHER Kupplungs-Fahrradträger SmartLine - robust, praktisch, preiswertFISCHER Kupplungs-Fahrradträger SmartLine black – Sicherer Transport für Fahrräder & E-Bikes Mit dem FISCHER Kupplungs-Fahrradträger SmartLine black transportieren Sie bis zu zwei Fahrräder oder E-Bikes komfortabel und sicher am Fahrzeug. Der robuste Kupplungsträger ist die ideale Lösung für ...229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
FISCHER Kupplungs-Fahrradträger SmartLine - robust, praktisch, preiswertFISCHER Kupplungs-Fahrradträger SmartLine black – Sicherer Transport für Fahrräder & E-Bikes Mit dem FISCHER Kupplungs-Fahrradträger SmartLine black transportieren Sie bis zu zwei Fahrräder oder E-Bikes komfortabel und sicher am Fahrzeug. Der robuste Kupplungsträger ist die ideale Lösung für ...229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rühm, Bettina: Günstig bauenGünstig bauen , Sparpotenziale beim Hausbau von der Planung bis zur Ausstattung. Für Fertighäuser und Architektenhäuser , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220222, Produktform: Leinen, Autoren: Rühm, Bettina, Seitenzahl/Blattzahl: 224, Abbildungen: mit farbige Abbildungen, Keyword: architekten; baugrundrisse; baukosten; baupartner; eigenheim; familienhaus; fertighaus; handbuch; haus beispiel; haus planung; kostenvergleich; material; neues haus; planung; ratgeber bauen; schöner wohnen; sparen; traumhaus, Fachschema: Bau / Ratgeber~Hausbau / Bauratgeber~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 25, Gewicht: 850, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.